Emanuele Paolini
15 giugno 2001
NB. Questo documento è disponibile anche in formato PDF. La versione in HTML è stata ottenuta mediante il convertitore tth. Informazioni più dettagliate sul paradosso di Banach-Tarski si possono trovare nel libro S. Wagon: The Banach-Tarski Paradox.1 Introduzione
Il paradosso di Banach-Tarski può essere enunciato così: "È possibile suddividere una palla in 10 parti e poi ricomporre le parti per formare due palle identiche alla prima".Prima di discuterlo, dobbiamo però dare una definizione precisa di cosa si intende per "palla", per "parti" e per "ricomporre". Quelle che seguono sono forse le definizioni più naturali che darebbe chiunque abbia una minima conoscenza di insiemistica. Indichiamo con B3 ⊂ R3 la palla aperta unitaria ovvero l'insieme di tutti i punti di R3 che distano meno di 1 dall'origine. Con S2 ⊂ R3 indichiamo invece la superficie sferica, ovvero l'insieme dei punti con distanza 1 dall'origine. Introduciamo inoltre il simbolo di "unione disgiunta" A∨B che indica l'usuale unione A∪B di due insiemi ma, allo stesso tempo, afferma che A∩B=∅. Definizione 1 [equidecomponibilità] Diciamo che due sottoinsiemi A,B ⊂ Rn sono equidecomponibili, e scriviamo A ∼ B, se è possibile trovare degli insiemi A1,...,AN e delle isometrie dirette (rototraslazioni) θ1,...,θN: R3→R3 tali che
|
2 Misure
Come mai il Teorema di Banach-Tarski ci sembra paradossale? Perché abbiamo l'idea che ci sia una funzione che ad ogni sottoinsieme di R3 associa il suo volume, e che questa funzione si debba conservare per equidecomposizione. Quello che sarebbe comodo poter avere è una misura invariante definita sulle parti di Rn, cioè una funzione μ: P(Rn)→[0,+∞] con le seguenti proprietà:(i) μ(∨k ∈ N Ak)=∑k ∈ N μ(Ak) (numerabile additività);
(ii) μ(θ(A))=μ(A) se θ:Rn→Rn è un'isometria (invarianza);
(iii) 0 < μ(Bn) < ∞ (non banalità).
In realtà, in queste ipotesi, c'è una dimostrazione più semplice della non esistenza di una misura siffatta, che vale in generale per ogni dimensione n ∈ N. Teorema 1 [Vitali] È possibile trovare degli insiemi disgiunti Ck ⊂ [0,1) tutti equidecomponibili allo stesso insieme T e tali che
|
In ogni caso μ sarebbe una misura banale. Vediamo la dimostrazione di questo teorema, (meglio conosciuto come esempio di Vitali) che ha alcune idee in comune con la dimostrazione del paradosso di Banach-Tarski. [Dimostrazione del Teorema di Vitali] Diciamo che due numeri in [0,1) sono equivalenti se la loro differenza è razionale. L'assioma della scelta ci assicura che è possibile trovare un insieme T ⊂ [0,1) che contiene esattamente un elemento per ogni classe di equivalenza. Esiste cioè T con la proprietà che se x,y ∈ T allora x−y non è razionale, inoltre per ogni numero t ∈ [0,1) esiste x ∈ T tale che x−t è razionale. Consideriamo ora una numerazione qk dei razionali in [0,1) cioè Q∩[0,1)={qk: k ∈ N}. Definiamo poi
|
|
|
Ritornando al paradosso di Banach-Tarski, segue che le parti in cui viene divisa la sfera non possono essere tutte misurabili.
3 Equiscindibilità
La nozione di "equidecomponibilità" data sopra è molto semplice e naturale per chi è abituato a pensare che una figura geometrica è l'insieme dei propri punti. Questo concetto però, è relativamente recente (1800 circa). Basti pensare a come Euclide aveva invece posto gli assiomi della geometria euclidea: rette e punti sono entità separate, l'appartenenza di un punto ad una retta è una relazione tra oggetti distinti. D'altra parte per poter fare geometria con gli insiemi di punti occorre conoscere l'insieme R dei numeri reali, che già contiene in sè una struttura talmente ricca da essere, in un certo senso, paradossale. Pensiamo ad esempio al rettangolo [0,2]×[0,1] ⊂ R2. La nostra idea intuitiva di rettangolo 2×1 ci dice che è possibile tagliarlo a metà per ottenere due quadrati 1×1. Ma dal punto di vista insiemistico come posso fare questa "decomposizione"? Gli insiemi [0,1]×[0,1] e [1,2]×[0,1] non sono una decomposizione perché hanno intersezione non vuota data da {1}×[0,1]. In questo senso non è chiaro se [0,2]×[0,1] sia equidecomponibile a [0,1]×[0,1]∨ [2,3]×[0,1].Vediamo ora come questa decomposizione può essere effettivamente fatta, sebbene i pezzi usati siano piuttosto "brutti". L'idea fondamentale è innanzitutto quella di sfruttare il "paradosso" intrinseco degli insiemi infiniti: "Un insieme infinito può essere messo in corrispondenza biunivoca con una sua parte propria". L'esempio più semplice è dato dal più piccolo insieme infinito, N i numeri naturali, che può essere messo in corrispondenza con N+1=N\{0} mediante una traslazione. Questa corrispondenza è addirittura isometrica, quindi N e N\{0} risultano essere equidecomponibili (tramite un unico pezzo).
Come si può sfruttare questa idea nel caso del nostro rettangolo? Notiamo che per provare che [0,2]×[0,1] ∼ [0,1]×[0,1]∨[2,3]×[0,1], sarà sufficiente provare che [0,1]×[0,1] ∼ [0,1)×[0,1]. Quello che dobbiamo riuscire a fare è "assorbire" il segmento {1}×[0,1] nella decomposizione, così come abbiamo fatto con il numero 0 per i naturali. Per trovare una struttura simile alle traslazioni di N su un insieme limitato come [0,1]×[0,1] ricorriamo alle rotazioni. Consideriamo la trasformazione θ:R2→R2 che rappresenta una rotazione di centro (1/2,1/2) di un angolo irrazionale rispetto a π. L'idea è che il semigruppo (non ci sono gli elementi inversi, come in N) delle rotazioni {θn: n ∈ N} è isomorfo a N stesso. Infatti θn=θm implica θn−m=Id che significa che l'angolo di rotazione di θn−m è multiplo di 2π il che, per la nostra scelta dell'angolo, può accadere solo quando n=m.
|
|
L'equidecomposizione appena fatta si basa su tecniche "moderne". Un concetto più "classico" che rappresenta meglio l'idea del "tagliare con le forbici" è invece il seguente. Definizione 1 Diciamo che due n-poliedri (segmenti se n=1, poligoni se n=2) A, B ⊂ Rn sono equiscindibili se è possibile trovare degli n-poliedri A1,...,AN e delle isometrie dirette θ1,...,θN tali che
|
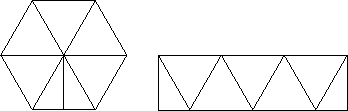
Ad esempio, un poligono regolare di perimetro p e apotema a è equiscindibile ad un rettangolo di base p/2 e altezza a, da cui la formula per l'area di un poligono regolare (Figura ).
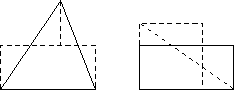
Si può dimostrare senza troppe difficoltà che due poligoni con la stessa area sono equiscindibili (in realtà è addirittura possibile equiscindere i due poligoni usando solo traslazioni). Innanzitutto un poligono può essere scisso in triangoli (è in un certo senso la definizione di poligono). Poi ogni triangolo è equiscindibile ad un rettangolo. Una volta che ho ottenuto dal poligono una unione disgiunta di rettangolini, posso trasformare tutti i rettangolini in rettangoli con la stessa altezza (due rettangoli con la stessa area sono equiscindibili) e formare quindi un unico rettangolo che è equiscindibile ad un quadrato con la stessa area (Figura ).
Notiamo che f(2)=f(1)+f(1)=2f(1) e per induzione f(n)=f(1)+f(n−1) = nf(1). Più in generale f(n(x/n))=nf(x/n) e quindi f(x/n)=f(x)/n. Questo ci permette di concludere che f((p/q)x)=(p/q)f(x) ovvero la funzione f è Q-lineare. Viceversa, ogni funzione Q-lineare è ovviamente additiva.
Se allora consideriamo lo spazio vettoriale RQ (cioè R visto come spazio vettoriale sul campo Q) possiamo definire una funzione lineare su RQ fissandone a piacere i valori su una base. Poiché esiste almeno una base che contiene i vettori indipendenti 1 e (ad esempio) π, imponendo f(1)=1, f(π) ≠ π e a piacere sui restanti elementi della base, si ottiene una funzione additiva su R ma non lineare. Tornando al teorema di Dehn, l'idea è quella di costruire una funzione F che associa ad ogni poliedro un numero reale, e che sia invariante per equiscissione, cioè se A e B equiscindono C si ha F(C)=F(A)+F(B). Se troviamo una tale funzione che assuma valori diversi sul cubo e sul tetraedro il teorema è dimostrato. [Dimostrazione del Teorema di Dehn] Consideriamo la seguente funzione F
|
Ora F calcolata sul cubo dà 0 in quanto gli angoli sono tutti π/2 ma f(π/2)=0. Gli angoli tre le facce del tetraedro misurano invece arccos(1/3) ed essendo arccos(1/3) irrazionale con π è possibile scegliere f in modo che f(arccos(1/3)) ≠ 0, da cui l'assurdo se fossero equiscindibili. Il teorema di Dehn è dunque dimostrato. Si noti che ciò implica che, a differenza di quanto succede nel piano, dove l'area di un qualunque poligono può essere ricondotta all'area del rettangolo, nello spazio non c'è un modo analogo per "dimostrare" la formula del volume di una piramide: "Area di base per altezza diviso tre".
Di fatto la dimostrazione, o meglio, la giustificazione di tale formula richiede l'uso degli integrali.
4 Decomposizione paradossale di un gruppo libero
La possibilità di dimostrare il paradosso di Banach-Tarski si basa sull'esistenza di un sottogruppo libero generato da due elementi nel gruppo SO(3) delle rotazioni nello spazio R3. Consideriamo due rotazioni θ,φ ∈ SO(3) (cioè due rotazioni dello spazio con centro l'origine) e consideriamo poi il gruppo G generato da queste due rotazioni, ovvero l'insieme di tutte le rotazioni che possono essere ottenute mediante la composizione di θ, φ, θ−1 e φ−1. Ogni elemento di G può dunque essere rappresentato da una "parola" scritta con le "lettere" θ, θ−1, φ e φ−1.Ci chiediamo se è possibile, a forza di comporre tra loro θ,φ,θ−1,φ−1 ottenere l'identità e. Chiaramente la risposta, in questo contesto, è sì, ad esempio θθ−1=e ma anche θφφ−1θ−1=θθ−1=e. Dunque per rendere la cosa più consistente, richiediamo che se durante la composizione si usa una rotazione (ad esempio θ) allora al passo immediatamente successivo non si può usare la sua inversa (θ−1). Cioè richiediamo che le parole non contengano mai consecutivamente una lettera e la sua inversa. Con questa restrizione, la possibilità di ottenere l'identità dipende dalla scelta delle rotazioni θ e φ. Nel caso in cui non sia possibile ottenere l'identità diciamo che G è liberamente generato da θ e φ o il gruppo libero su θ e φ (per essere precisi l'identità di fatto è la composizione di 0 rotazioni, quello che si richiede è che non sia possibile ottenerla con un numero positivo di rotazioni).
Notiamo poi che se il gruppo G è liberamente generato, allora ogni elemento di G si scrive in modo unico come composizione di θ, θ−1, φ e φ−1 ferma restando l'imposizione di non usare mai di seguito una rotazione e la sua inversa. Ad esempio se fosse θθφθ = θφθφ otterrei innanzitutto θφθ = φθφ (ho moltiplicato a sinistra per θ−1) e quindi φ−1θ−1φ−1θφθ = φ−1θ−1φ−1φθφ = e. Si noti che se ci restringiamo al gruppo delle rotazioni del piano SO(2) non è possibile trovare un sottogruppo libero. Infatti date due rotazioni θ,φ ∈ SO(2) si ha sempre θφ = φθ e quindi θ−1φ−1θφ = e. Per quanto riguarda SO(3) (e in generale SO(n) con n ≥ 3) è possibile trovare due rotazioni θ e φ che generano un gruppo libero. Una possibile scelta è data dalle rotazioni attorno agli assi z e x di un angolo pari a arccos[1/3] cioè (in notazione matriciale)
|
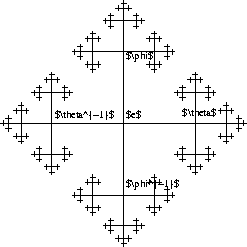
Sia allora G il gruppo libero generato da questi due elementi θ e φ. Una possibile rappresentazione grafica di G è quella data in Figura .
|
|
|
5 Decomposizione paradossale di quasi tutta S2.
Vogliamo sfruttare questa decomposizione di G per ottenere una decomposizione di S2 ovvero la superficie sferica di raggio unitario e centro l'origine in R3. Innanzitutto consideriamo l'insieme D′ ⊂ S2 formato dall'intersezione con S2 di tutti gli assi di rotazione degli elementi di G. Siccome G è un insieme numerabile (posso mettere tutte le parole che rappresentano elementi di G in ordine alfabetico e numerarle una alla volta) anche D′ è numerabile. Definiamo poi D come l'insieme di tutte le immagini dei punti di D′ tramite una qualunque rotazione di G (cioè D=G(D′)). Anche D sarà un insieme numerabile.Inoltre il gruppo G agisce su S2\D, nel senso che preso un punto x ∈ S2\D e una rotazione g ∈ G allora anche il punto g(x) appartiene a S2\D. Il fatto che g sia una rotazione ci assicura che g(x) ∈ S2; inoltre se fosse g(x) ∈ D allora sarebbe g(x)=h(z) per qualche z ∈ D′ e h ∈ G e quindi anche x=g−1h(z) sarebbe elemento di D. Dato un punto x ∈ S2\D definiamo l'orbita Orb(x) come l'insieme dei punti g(x) al variare di g ∈ G. Chiaramente due punti x,y appartengono alla stessa orbita, Orb(x)=Orb(y), se e solo se esiste un elemento g ∈ G tale che g(x)=y.
L'insieme delle orbite risulta essere una partizione di S2\D. In base all'assioma della scelta possiamo trovare una "sezione" della partizione, ovvero un insieme M ⊂ S2\D che contiene uno ed un solo punto per ogni orbita. Dunque ogni elemento x ∈ M ha la proprietà che g(x) ∉ M qualunque sia g ∈ G. Inoltre ogni orbita interseca M e quindi dato un qualunque punto y ∈ S2\D esistono x ∈ M e g ∈ G tali che g(x)=y. Se g è una rotazione in G, l'insieme g(M) è l'insieme di tutti i punti di M ruotati secondo g (ovvero l'immagine di M tramite la rotazione g). Vogliamo dimostrare ora che se g,h sono due diverse rotazioni di G allora g(M) e h(M) sono disgiunti. Supponiamo per assurdo che esistano x,y ∈ M tali che g(x)=h(y). Se x=y allora avrei h−1g(x)=x ma questo è impossibile perché significherebbe che x sta nell'asse di rotazione di h−1g e quindi x ∈ D. Se invece x ≠ y avrei h−1g(x)=y e quindi x e y dovrebbero stare nella stessa orbita cosa che ho escluso essendo x,y ∈ M.
Se H è un sottoinsieme di G posso definire inoltre H(M) come l'unione di h(M) al variare di h in H. Per quanto detto prima si ha G(M)=S2\D. Riprendendo ora la decomposizione di G trovata nella sezione precedente, ottengo che gli insiemi
|
|
6 Il teorema di Bernstein
Per avere una visione più intuitiva del teorema precedente, il seguente esempio dovrebbe essere piuttosto chiarificatore. Allarghiamo per un momento la classe di trasformazioni ammissibili, aggiungendo alle isometrie anche le omotetie. La questione che ci poniamo è: "È possibile suddividere un cerchio in un numero finito di parti e ricomporle usando isometrie e omotetie in modo da ottenere un quadrato?" A prima vista può sembrare molto difficile risolvere questa questione, ma in realtà la soluzione (affermativa) è piuttosto semplice. L'idea fondamentale è che è possibile rimpicciolire il quadrato e mandarlo in un sottoinsieme del cerchio (tramite un'omotetia f) e viceversa è possibile rimpicciolire il cerchio e mandarlo in un sottoinsieme del quadrato (tramite g). Iterando più volte (infinite volte!) f e g otteniamo gli insiemi inscatolati come in Figura . È chiaro dunque che la parte ombreggiata del quadrato è omotetica (tramite f) alla parte ombreggiata nel cerchio, e viceversa la parte bianca del quadrato è omotetica (tramite g) alla parte bianca del cerchio.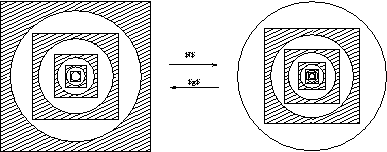
|
7 Assorbimento
Ricordando quanto ottenuto nelle sezioni precedenti, siamo arrivati alla seguente decomposizione paradossale
|
Preso ora T=∨k ∈ N σk(D) si trova che
|
|
In definitiva, abbiamo trovato una decomposizione paradossale di S2
|
Per far questo prendiamo come prima una qualunque rotazione ξ tale che ξn(0) ≠ ξm(0) e consideriamo l'orbita T=∨n ∈ Nξn(0). Come prima si ottiene T ∼ T\{0} e quindi si ottiene facilmente la decomposizione cercata B3\{0} ∼ B3 e quindi la tesi.
8 Forma forte
È molto semplice ora generalizzare il paradosso di Banach-Tarski nella seguente forma forte. Teorema 1 Se A e B sono due insiemi limitati di R3 con parte interna non vuota allora A ∼ B. Essendo riusciti a duplicare la sfera, possiamo iterare il procedimento, ottenendo B3 ∼ B3∨B3 ∼ ... ∼ B3∨...∨B3.Il fatto che A ha parte interna non vuota significa che A contiene una palletta Bε, d'altra parte, essendo B limitato, B può essere ricoperto da un numero finito di pallette Bε, e quindi B ≤ Bε∨... Bε ∼ Bε. D'altra parte lo stesso ragionamento vale scambiando A e B da cui A ∼ Bε (supponiamo che anche B contenga una palletta di raggio ε in caso contrario bisognava scegliere all'inizio un ε più piccolo che andasse bene per entrambi) e quindi A ∼ B.
9 Alcune considerazioni finali
L'assioma della scelta AC, su cui si basano pesantemente i risultati precedenti, è indipendente dagli altri assiomi della teoria degli insiemi di Zermelo-Fraenkel ZF. Questo da un lato significa che AC non può essere dimostrato in ZF dall'altro significa che se ZF è coerente anche ZF+AC è coerente. In pratica un matematico può decidere a suo piacere se assumere che valga AC oppure no. Abbiamo visto che AC ha molte "spiacevoli" e strane conseguenze: il paradosso di Banach-Tarski, la non esistenza di misure invarianti sulle parti di Rn, la non equiscindibilità di cubo e tetraedro. Ciò porterebbe a pensare che sarebbe molto ragionevole non accettare AC come assioma.Questo è vero solo in parte. In primo luogo AC ha conseguenze fondamentali in vari campi della matematica (ad esempio in teoria dei gruppi o in analisi funzionale), ma a prescindere da questo, il fatto di non prendere AC come assioma non aiuta molto, infatti senza AC non potremmo comunque dimostrare che esiste una misura invariante sulle parti di Rn o che non è possibile duplicare la sfera... semplicemente queste affermazioni sarebbero "non decidibili" in ZF.
D'altra parte sarebbe anche inutile prendere la negazione di AC come assioma (cosa che sembra, tra l'altro, molto poco naturale), perché anche questo non sarebbe sufficiente a rendere decidibili tali affermazioni. Una possibilità sarebbe invece prendere invece come assioma l'esistenza di una misura invariante sulle parti di Rn. Questa possibilità è contemplata nel libro citato all'inizio, e porta a svariate conseguenze, in particolare in teoria degli insiemi, che dato il loro contenuti tecnico non è possibile discutere in questa sede. Di certo in tal caso il Teorema di Banach-Tarski sarebbe falso. In conclusione vogliamo soltanto sottolineare che, indipendentemente, dall'accettazione o meno dell'assioma della scelta, la natura paradossale del Teorema di Banach-Tarski (e dell'esempio di Vitali e del Teorema di Dehn) è una conseguenza della teoria moderna degli insiemi. Il fatto di supporre che "esistono" numeri irrazionali risulta essere molto utile ma non ha un riscontro concreto ed è una delle fonti di questi "paradossi".
Ancor più "paradossale" è (nello stesso senso) l'esistenza di insiemi infiniti. Gran parte dei problemi matematici possono essere enunciati usando solo insiemi finiti, così come non è del tutto assurda l'ipotesi che l'universo stesso sia finito (nel senso di "finitamente descrivibile"). L'utilizzo di questi concetti astratti, è giustificato semplicemente dal fatto che risultano, a posteriori, utili nella risoluzione dei problemi. L'avversione spontanea di ognuno di noi (e di molti matematici professionisti) rispetto al paradosso di Banach-Tarski probabilmente non è molto diversa dall'avversione che doveva provare Pitagora rispetto all'esistenza di √2.
Aggiornamenti apportati al documento
- 4 settembre 2008 corretto refuso nel paragrafo dell'assorbimento.
- 15 giugno 2001:
- prima versione definitiva.
- 13 novembre 2003:
- inserimento degli hyperlinks e dell'indice.
- 1 dicembre 2003:
- ho rifatto tutte le figure.
File translated from TEX by TTH.